Domain fische-kaufen.de kaufen?
Wir ziehen mit dem Projekt
fische-kaufen.de um.
Sind Sie am Kauf der Domain
fische-kaufen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fische-kaufen.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **

Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
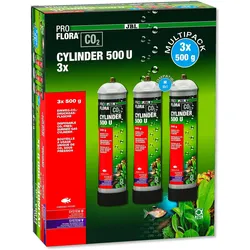
JBL Aquaristik und Terraristik ProFlora (Aquarium Pflanzenpflege), Aquarium PflegeEinwegflaschen, die nach dem Entleeren entsorgt und recycelt werden, und Mehrwegflaschen, die immer wieder neu befüllt werden können. Viele Zoohandlungen und Gasunternehmen können das Nachfüllen durchführen. Wenn Sie in einer Region leben, in der das Nachfüllen ein Problem darstellt, kann die Einwegflasche eine Alternative sein.83,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Untergasser, Dieter: Krankheiten der ZierfischeKrankheiten der Zierfische , Anhand übersichtlicher Diagnosetafeln und detaillierter Beschreibungen der Krankheitsbilder macht Dieter Untergasser die Diagnose für den verantwortungsbewussten Aquarianer, Züchter und Veterinär leicht und sicher. Denn auch für Aquarien- und Teichfische gilt: keine erfolgreiche Behandlung ohne eine exakte Diagnose! Der renommierte Experte für Fischgesundheit ermöglicht mit diesem stark erweiterten und aktualisieren Standardwerk die Heilung durch neue und bewährte Behandlungsmethoden mittels wirksamer Präparate. Darüber hinaus vermittelt er jedem Fischhalter wichtige Kenntnisse für eine erfolgreichen Gesundheitsprophylaxe mittels korrekter Haltungsbedingungen und gesunder Ernährung. Dieses Werk von Dieter Untergasser (Jahrgang 1950) in einer grundlegend überarbeitete und stark erweiterte Neuauflage des Buches Krankheiten der Aquarienfische (Franckh Kosmos Verlag). Das bekannte Standardwerk hat der Autor um mehr als 200 Seiten erweitert sowie ca. 400 zusätzliche Bilder und rund 135 Videos hinzugefügt. , Wasserpumpen > Motorkühlung , Auflage: 2. Auflage, Erscheinungsjahr: 20241118, Produktform: Kartoniert, Autoren: Untergasser, Dieter, Auflage: 25002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 500, Keyword: Behandlung; Behandlungsmethoden; Diagnose; Fischgesundheit; Fischkrankheiten; Gesundheitsprophylaxe; Haltungsbedingungen; Vorbeugung; gesunde Ernährung, Fachschema: Aquarium, Warengruppe: HC/Tiere/Jagen/Angeln, Fachkategorie: Fische als Haustiere, Aquarien, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Daehne Verlag, Verlag: Daehne Verlag, Verlag: Dhne Verlag GmbH, Produktverfügbarkeit: 02, Länge: 222, Breite: 175, Höhe: 30, Gewicht: 1547, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bauer:KODEX EStG Richtlinien-Kommentar, Fachbücher von Manfred BauerKodex EStG Richtlinien-Kommentar 2021 15. Auflage, Stand 1.6.2021 Mit der App zum Gesetz Der bewährte Richtlinienkommentar zum Einkommensteuergesetz kommentiert mit den Einkommensteuerrichtlinien. Aktuell: EStR - Wartungserlass 2021, LRL - Wartungserlass 2021.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DürckheimRegister® EStG+EStDV KOMPLETT alle §§ MIT STICHWORTEN258 Registeretiketten (sog. Griffregister) Für Das Estg Und Die Estdv Mit Stichworten Aus Der Amtlichen Überschrift • Zur Markierung Deiner Gesetze Im Einkommenssteuerrecht • Mit Allen Paragrafen Und Stichworten Aus Der Amtlichen Überschrift • Von...17,79 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter


-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was fällt unter 3 Nr 26 EStG?
Was fällt unter 3 Nr 26 EStG? Gemäß § 3 Nr. 26 EStG sind Einnahmen aus nebenberuflichen Tätigkeiten bis zu einem Betrag von 720 Euro im Jahr steuerfrei. Dies betrifft vor allem Tätigkeiten wie beispielsweise Nachhilfeunterricht, Honorartätigkeiten oder ehrenamtliche Tätigkeiten. Es ist wichtig zu beachten, dass diese Einnahmen zusätzlich zu den regulären Einkünften versteuert werden müssen, wenn sie den Freibetrag übersteigen. Es ist ratsam, alle Einnahmen aus nebenberuflichen Tätigkeiten sorgfältig zu dokumentieren, um steuerliche Pflichten korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff EStG:
-
JBL Aquaristik und Terraristik ProFlora (Aquarium Pflanzenpflege), Aquarium PflegeEinwegflaschen, die nach dem Entleeren entsorgt und recycelt werden, und Mehrwegflaschen, die immer wieder neu befüllt werden können. Viele Zoohandlungen und Gasunternehmen können das Nachfüllen durchführen. Wenn Sie in einer Region leben, in der das Nachfüllen ein Problem darstellt, kann die Einwegflasche eine Alternative sein.83,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Untergasser, Dieter: Krankheiten der ZierfischeKrankheiten der Zierfische , Anhand übersichtlicher Diagnosetafeln und detaillierter Beschreibungen der Krankheitsbilder macht Dieter Untergasser die Diagnose für den verantwortungsbewussten Aquarianer, Züchter und Veterinär leicht und sicher. Denn auch für Aquarien- und Teichfische gilt: keine erfolgreiche Behandlung ohne eine exakte Diagnose! Der renommierte Experte für Fischgesundheit ermöglicht mit diesem stark erweiterten und aktualisieren Standardwerk die Heilung durch neue und bewährte Behandlungsmethoden mittels wirksamer Präparate. Darüber hinaus vermittelt er jedem Fischhalter wichtige Kenntnisse für eine erfolgreichen Gesundheitsprophylaxe mittels korrekter Haltungsbedingungen und gesunder Ernährung. Dieses Werk von Dieter Untergasser (Jahrgang 1950) in einer grundlegend überarbeitete und stark erweiterte Neuauflage des Buches Krankheiten der Aquarienfische (Franckh Kosmos Verlag). Das bekannte Standardwerk hat der Autor um mehr als 200 Seiten erweitert sowie ca. 400 zusätzliche Bilder und rund 135 Videos hinzugefügt. , Wasserpumpen > Motorkühlung , Auflage: 2. Auflage, Erscheinungsjahr: 20241118, Produktform: Kartoniert, Autoren: Untergasser, Dieter, Auflage: 25002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 500, Keyword: Behandlung; Behandlungsmethoden; Diagnose; Fischgesundheit; Fischkrankheiten; Gesundheitsprophylaxe; Haltungsbedingungen; Vorbeugung; gesunde Ernährung, Fachschema: Aquarium, Warengruppe: HC/Tiere/Jagen/Angeln, Fachkategorie: Fische als Haustiere, Aquarien, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Daehne Verlag, Verlag: Daehne Verlag, Verlag: Dhne Verlag GmbH, Produktverfügbarkeit: 02, Länge: 222, Breite: 175, Höhe: 30, Gewicht: 1547, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
Bauer:KODEX EStG Richtlinien-Kommentar, Fachbücher von Manfred BauerKodex EStG Richtlinien-Kommentar 2021 15. Auflage, Stand 1.6.2021 Mit der App zum Gesetz Der bewährte Richtlinienkommentar zum Einkommensteuergesetz kommentiert mit den Einkommensteuerrichtlinien. Aktuell: EStR - Wartungserlass 2021, LRL - Wartungserlass 2021.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DürckheimRegister® EStG+EStDV KOMPLETT alle §§ MIT STICHWORTEN258 Registeretiketten (sog. Griffregister) Für Das Estg Und Die Estdv Mit Stichworten Aus Der Amtlichen Überschrift • Zur Markierung Deiner Gesetze Im Einkommenssteuerrecht • Mit Allen Paragrafen Und Stichworten Aus Der Amtlichen Überschrift • Von...17,79 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
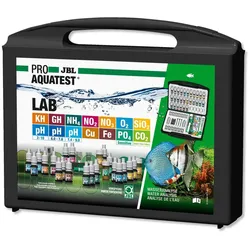
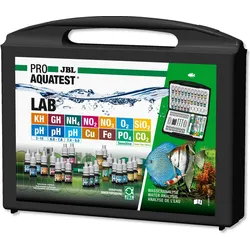
JBL Aquaristik und Terraristik Proaquatest Lab (Wasseraufbereitung Aquarium, Wasserpflege Aquarium), Aquarium PflegeDer JBL Proaquatest Lab (146.1380) ist ein umfassendes Testkit zur Überwachung der Wasserqualität in Aquarien. Dieses Set ermöglicht die präzise Bestimmung einer Vielzahl von Wasserwerten, darunter pH-Wert, Karbonathärte, Gesamthärte, Ammonium/Ammoniak, Nitrit, Nitrat, Phosphat, Eisen, Kupfer, Silikat und Sauerstoff. Zudem bietet es eine CO2-Berechnung, die auf den ermittelten pH- und KH-Werten basiert. Die Anwendung ist benutzerfreundlich: Reagenzien werden zu Wasserproben hinzugefügt, die Ergebnisse anhand einer Farbkarte abgelesen und auf einem Analyseblatt dokumentiert. Das Komparatorsystem berücksichtigt die Eigenfärbung des Wassers, was die Genauigkeit der Messungen erhöht. Das Set wird in einem wasserdichten Kunststoffkoffer geliefert und enthält alles Notwendige für die Durchführung der Tests, einschliesslich kindersicherer Reagenzienflaschen und einer detaillierten Bedienungsanleitung. - Umfassende Analyse von 13 Wasserwerten für Aquarien - Benutzerfreundliches Komparatorsystem zur genauen Farbabgleichung - Enthält kindersichere Reagenzienflasche für zusätzliche Sicherheit - Wasserdichter Kunststoffkoffer für einfache Aufbewahrung und Transport - Nachfüllreagenzien separat erhältlich für langfristige Nutzung.112,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
JBL Aquaristik und Terraristik ProAquaTest Lab (Aquarium Reinigung), Aquarium PflegeÜberwacht die Wasserwerte in Aquarien einfach und zuverlässig. Es bestimmt pH (drei Bereiche), Karbonathärte, Gesamthärte, Ammonium/Ammoniak, Nitrit, Nitrat, Phosphat, Eisen, Kupfer, Silikat, Sauerstoff und berechnet mit Hilfe einer Tabelle den CO2-Gehalt. Fügen Sie die Reagenzien zu den Wasserproben hinzu, vergleichen Sie sie mit der Farbskala, lesen Sie die Werte ab und überprüfen Sie das Analyseblatt, um zu sehen, welche Massnahmen empfohlen werden, falls vorhanden. Das Vergleichssystem berücksichtigt die natürliche Wasserfärbung. Der CO2-Gehalt wird anhand des pH-Wertes und des KH-Wertes unter Verwendung der Tabelle bestimmt. Es enthält eine kindersichere Reagenzflasche in einem wasserdichten Kunststoffgehäuse. Nachfüllreagenzien sind separat erhältlich.103,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was fällt unter 3 Nr 26 EStG?
Was fällt unter 3 Nr 26 EStG? Gemäß § 3 Nr. 26 EStG sind Einnahmen aus nebenberuflichen Tätigkeiten bis zu einem Betrag von 720 Euro im Jahr steuerfrei. Dies betrifft vor allem Tätigkeiten wie beispielsweise Nachhilfeunterricht, Honorartätigkeiten oder ehrenamtliche Tätigkeiten. Es ist wichtig zu beachten, dass diese Einnahmen zusätzlich zu den regulären Einkünften versteuert werden müssen, wenn sie den Freibetrag übersteigen. Es ist ratsam, alle Einnahmen aus nebenberuflichen Tätigkeiten sorgfältig zu dokumentieren, um steuerliche Pflichten korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.